

ביטוח מנהלים מול קרן פנסיה: מה ההבדל ואיך בוחרים
ביטוח מנהלים מול קרן פנסיה — מה ההבדל במנגנון, בדמי הניהול ובכיסויים, ואיך בוחרים את האפיק הפנסיוני שמתאים לכם.
מינוף נכס להשקעה: איך לרכוש נכס נוסף בעזרת ההון הקיים
מינוף נכס להשקעה מאפשר לנצל הון עצמי שנצבר בדירה קיימת כדי לרכוש נכס נוסף. מדריך ליתרונות, לסיכונים, לתנאים — ומתי זה באמת משתלם.
תכנון פיננסי לעסק: איך בונים תזרים ותקציב שנתי שעובד
עסק בלי תכנון פיננסי מסודר מתנהל בתחושת בטן — ולרוב מגלה בעיות מאוחר מדי. תכנון פיננסי לעסק פירושו תזרים צפוי, תקציב שנתי ריאלי, ויכולת לזהות מראש חודשים לחוצים. הנה איך בונים אחד שעובד. מתחילים מהתזרים, לא מהרווח רווח על הנייר לא משלם משכורות — תזרים כן. הצעד הראשון הוא לבנות תחזית תזרים חודשית: מתי כסף […]
איך מכינים בקשת אשראי עסקי שמתקבלת: מסמכים ותוכנית
מדריך להכנת בקשת אשראי עסקי שמתקבלת — מה המלווה בודק, אילו מסמכים להכין ואיך בונים תוכנית משכנעת.
אשראי ספקים ומימון שרשרת אספקה: לנשום יותר בתזרים
אשראי ספקים ומימון שרשרת אספקה — איך לשחרר תזרים מזומנים בלי להגדיל הלוואות, ואיך לנהל את העלות הסמויה.
מימון לרכישת עסק קיים: איך בונים את העסקה נכון
מימון לרכישת עסק קיים: מבנה העסקה, בדיקת נאותות, מימון מוכר והתאמת ההחזר לתזרים.
ליסינג מימוני מול ליסינג תפעולי: מה עדיף לעסק שלכם
ליסינג מימוני מול תפעולי לעסק — ההבדלים, טבלת השוואה, מתי כדאי כל מסלול והיבטי מס. מדריך החלטה של קבוצת ביחד פיננסים.
מימון ביניים לעסק (הלוואת גישור): מתי זה נכון ואיך זה עובד
מימון ביניים (הלוואת גישור) לעסק — מה זה, מתי עסק זקוק לו, יתרונות וסיכונים, ונקודות לבדיקה לפני נטילה. מדריך מקצועי של קבוצת ביחד פיננסים.
הלוואה בערבות מדינה לעסקים קטנים ובינוניים: איך זה עובד
מדריך להלוואה בערבות מדינה לעסקים קטנים ובינוניים: מהי הקרן, למי היא מתאימה, אילו מסמכים נדרשים ומה חשוב לבדוק לפני הגשת בקשה למימון.
מסגרת אשראי מול הלוואה לזמן קצוב: מה מתאים לעסק שלכם
מה ההבדל בין מסגרת אשראי מתחדשת להלוואה לזמן קצוב, מתי כל אחת עדיפה, ואיך שילוב נכון ביניהן שומר על תזרים בריא לעסק. מדריך מעשי לבעלי עסקים ויזמים.
דירוג אשראי עסקי: איך נקבעת אמינות האשראי של העסק ואיך משפרים אותה
איך גופים מממנים מעריכים את אמינות האשראי של עסק, אילו גורמים משקלם הכבד ביותר, ומה אפשר לעשות כדי לשפר את הסיכוי לקבל מימון בתנאים טובים. מדריך מעשי לבעלי עסקים.
מימון רכישת ציוד ורכב מסחרי לעסק: המדריך המלא
איך מממנים רכישת ציוד, מכונות ורכב מסחרי לעסק בלי לפגוע בתזרים — הלוואה ייעודית, ליסינג מימוני והשכר מכר. יתרונות, שיקולים ומה חשוב לבדוק.
ניכיון צ׳קים ומימון חשבוניות: פתרון תזרים מהיר לעסק
ניכיון צ׳קים ומימון חשבוניות מאפשרים לעסק להמיר צ׳קים דחויים וחשבוניות פתוחות למזומן מיידי. מה ההבדל, כמה זה עולה ומתי זה משתלם.
ערבות אישית בהלוואה עסקית: מה חשוב לדעת לפני שחותמים
ערבות אישית הופכת אתכם לאחראים באופן פרטי לחוב העסק. המדריך: מה זה אומר, אילו סיכונים יש, ואיך אפשר לצמצם את החשיפה לפני החתימה.
ריסטארט פיננסי לעסק: שיקום עסק שנקלע לחובות
עסק שנקלע לחובות יכול להשתקם עם תוכנית מסודרת: מיפוי מלא, סדר עדיפויות בתשלומים, ארגון תזרים ומו"מ מול נושים. המדריך לצעדים הראשונים.
הון חוזר לעסק: איך מגשרים על פערי תזרים מזומנים
מהו הון חוזר, איך מזהים מצוקת תזרים בזמן ואילו פתרונות מימון מגשרים על הפער — מסגרת אשראי, הלוואת גישור וניכיון, וכלים לניהול מונע.
מימון לקבלנים ויזמים: המדריך לליווי פיננסי לפרויקט בנייה
מדריך למימון פרויקטים ליזמים וקבלנים: ליווי בנקאי סגור, הון עצמי, אשראי חוץ-בנקאי ומשקיעים — ואיך נערכים נכון לבקשת מימון.
גיוס אשראי לעסקים: מקורות המימון העיקריים ואיך בוחרים
אילו מקורות מימון קיימים לעסקים קטנים ובינוניים? סקירה של הלוואות בנקאיות, קרנות בערבות מדינה, אשראי חוץ־בנקאי ועוד, ואיך בוחרים נכון. נבדק ע״י אור לוסקי.
ביטוח חיים ואובדן כושר עבודה: הכיסויים שמגנים על המשפחה
מה ההבדל בין ביטוח חיים לאובדן כושר עבודה, ולמה שניהם חשובים בתכנון פיננסי? מדריך לכיסויים המרכזיים שמגנים על המשפחה מפני זעזוע כלכלי. נבדק ע״י אור לוסקי.
משכנתא למסורבים ב-2026: מסלולים חדשים שכדאי להכיר
סירוב למשכנתא אינו סוף הדרך: באמצעות אבחון פיננסי, איחוד חובות, שיקום דירוג האשראי ומסלולי מימון חוץ־בנקאיים ניתן למצוא פתרון מותאם.
מומלץ לפעול בצורה מסודרת ולהיעזר באנשי מקצוע, כדי להימנע מפגיעה נוספת בדירוג ולבנות תכנית חזרה למערכת הבנקאית.
משכנתא לכל מטרה: שחרור הון לעסק, לחתונה או לשיפוץ
הלוואה כנגד נכס מאפשרת לכם לשחרר הון מהדירה לצרכים עסקיים, משפחתיים או אישיים, בריבית נמוכה ובפריסת תשלומים ארוכה. חשוב לבחון את יכולת ההחזר, הסיכונים והחלופות, ולהיעזר בתכנון מקצועי לפני שעבוד הנכס.
משכנתא לפושטי רגל: התנאי האחד שפותח את כל הדלתות
גם לאחר פשיטת רגל ניתן לקבל משכנתא, בכפוף לצו הפטר חלוט, תקופת צינון, הכנסה יציבה והתנהלות אשראית תקינה. תכנון פיננסי נכון וליווי מקצועי יסייעו לכם להשוות מסלולים, לשפר את סיכויי האישור ולבנות מחדש עתיד כלכלי יציב.
מסורבי בנקים: תזהו את הטעות שגרמה לסירוב ותקנו אותה
סירוב למשכנתא או אשראי אינו סוף הדרך: בדקו את דוח נתוני האשראי, זהו את גורמי הסיכון וטפלו בהם באמצעות הסדרת חובות, איחוד הלוואות והתנהלות פיננסית יציבה.
הימנעו מהגשת בקשות חוזרות ללא הכנה, הציגו מסמכים מסודרים ושקלו ליווי מקצועי לשיפור סיכויי האישור בעתיד.
משכנתא למסורבים: מה הבנק בדק ולמה זה לא חרץ את גורלכם
סירוב למשכנתא אינו סוף הדרך: באמצעות בדיקת דוח האשראי, תיקון ליקויים, הסדרת התחייבויות ושיפור יחס ההחזר ניתן להגיש את הבקשה מחדש. תכנון פיננסי מקצועי ובחינת פתרונות בנקאיים וחוץ־בנקאיים עשויים להגדיל את סיכויי האישור וליצור יציבות כלכלית.
מימון חוץ בנקאי: 3 מצבים שבהם הוא עדיף על הלוואה רגילה
מימון חוץ־בנקאי מציע לכם פתרון מהיר וגמיש למצבי מחנק תזרימי, סירוב אשראי, איחוד הלוואות ועסקאות נדל״ן מורכבות.
חשוב לבחור בגוף מורשה, להשוות עלויות ולבנות תכנית החזר מותאמת ליכולתכם הכלכלית ולמטרותיכם.
משכנתא מוחקת: כך הופכים חוב כבד למשכנתא אחת נוחה
איחוד הלוואות באמצעות משכנתא מוחקת מאפשר לכם לרכז חובות יקרים להחזר חודשי אחד, להפחית את העומס ולשפר את התזרים. חשוב לבחון את העלות הכוללת, דירוג האשראי והסיכונים בעזרת ליווי מקצועי ותכנון פיננסי אחראי.
איחוד הלוואות ב-2026: לחסוך אלפי שקלים בכל חודש
איחוד הלוואות מרכז מספר חובות להחזר אחד, ועשוי להפחית את ההחזר החודשי, הריבית והעומס על תזרים המזומנים.
באמצעות מיפוי חובות, בחירת מסלול מתאים וליווי מקצועי, תוכלו להשיב את השליטה הפיננסית ולבנות בסיס ליציבות ולצמיחה.
משכנתא חוץ בנקאית: ריבית, תנאים ומי באמת מתאים לה
משכנתא חוץ־בנקאית מציעה פתרון גמיש ומהיר ללווים שנדחו בבנק, מתמודדים עם חובות או זקוקים להון לעסק, באמצעות שיעבוד נכס. חשוב להשוות עלויות, לבדוק יכולת החזר ולהגדיר מראש תוכנית יציאה או מחזור, בליווי מקצועי.
מה באמת קורה אחרי סירוב משכנתא? 5 אפשרויות פתוחות
סירוב משכנתא אינו סוף הדרך: באמצעות בדיקת דוח האשראי, תיקון ליקויים, איחוד הלוואות, ערב תומך או מימון חוץ־בנקאי ניתן לשפר את סיכויי האישור.
תכנון פיננסי מקצועי, התאמת מבנה החוב והמתנה אסטרטגית יסייעו לכם להגיע לאישור מימון בתנאים מתאימים יותר.
הלוואה כנגד נכס: לשחרר הון כלוא בלי למכור את הדירה
הלוואה כנגד נכס מאפשרת לכם לשחרר הון מהדירה, לאחד חובות, לממן עסק או להתמודד עם מחנק תזרימי – בלי למכור את הנכס. חשוב להשוות בין הצעות, לבדוק את העלויות והסיכונים ולוודא יכולת החזר יציבה לפני השעבוד.
הלוואות למסורבים: 3 תנאים שקובעים אם תקבלו אישור
סירוב להלוואה אינו סוף הדרך: באמצעות שיפור התזרים, איחוד התחייבויות, הצגת ביטחונות ותיקון נתוני האשראי תוכלו להגדיל את סיכויי האישור. חשוב לבנות אסטרטגיה פיננסית מותאמת ולהימנע מהגשת בקשות חוזרות ללא הכנה מקצועית.
תבדקו עכשיו: מה רישום BDI שלכם מסתיר מהבנקים?
דירוג אשראי שלילי או סירוב בנקאי עשויים לנבוע מטעויות דיווח, היסטוריה חלקית או פירוש שגוי של נתונים, ולא בהכרח משקפים את מצבכם הכלכלי האמיתי. בדיקת הדוח, תיקון טעויות, הימנעות מצעדים פזיזים ואיחוד התחייבויות יכולים לסייע בשיקום האמון וקבלת מימון.
איחוד תיקים: מהחזר בלתי אפשרי לתשלום חודשי הגיוני
איחוד הלוואות מאפשר לכם לרכז חובות מרובים להחזר חודשי אחד, להפחית עומס תזרימי ולשפר את השליטה בתקציב. התהליך דורש מיפוי התחייבויות, בחינת עלויות וליווי מקצועי, לצד שינוי הרגלים וניהול פיננסי אחראי לאורך זמן.
חייבים בהוצל"פ ב-2026? המסלול שמוציא אתכם מהתיק
המאמר מציג דרכים להתמודדות עם חובות ותיקים פתוחים בהוצאה לפועל, ובהן מיפוי חובות, איחוד הלוואות, מימון כנגד נכס וניהול משא ומתן עם נושים.
בנוסף, הוא מסביר כיצד להסיר הגבלות, לסגור תיקים ולשקם בהדרגה את ההתנהלות הפיננסית ודירוג האשראי.
משכנתא בכינוס נכסים: לעצור עיקול ולהציל את הבית
הליך כינוס נכסים אינו סוף הדרך: פעולה מהירה, הסדר חוב ומימון חלופי עשויים לעצור את המכירה ולהציל את ביתכם.
איחוד הלוואות וליווי מקצועי יסייעו לייצב את התזרים, לשקם את האשראי ולמנוע הישנות של המשבר.
מסורבי בנקים: כמה זמן באמת לוקח לקבל אישור מימון?
לאחר סירוב בנקאי, ניתן לקבל אישור מימון בתוך ימים עד שבועות באמצעות אבחון סיבת הסירוב, הכנת מסמכים מסודרת ובחירת מסלול מתאים. מימון חוץ־בנקאי, הבראה פיננסית ואיחוד הלוואות עשויים לקצר את התהליך ולשפר את סיכויי האישור.
משכנתא למוגבלים בבנק: 5 פתרונות גם בלי חשבון פעיל
חשבון בנק מוגבל אינו מונע בהכרח קבלת משכנתא, וניתן לבחון מימון חוץ־בנקאי, צירוף ערב או איחוד הלוואות כנגד נכס. חשוב להשוות תנאים, לבדוק את יכולת ההחזר והסיכונים, ולפעול במקביל לשיקום פיננסי.
תפסיקו לרדוף אחרי חובות: משכנתא אחת שסוגרת את כולם
משכנתא לסגירת חובות מאפשרת לכם לאחד הלוואות יקרות לתשלום חודשי אחד, נמוך ויציב, תוך פריסה ארוכה יותר ושיפור התזרים. חשוב לבחון את העלויות, הסיכונים ויכולת ההחזר בליווי מקצועי, במיוחד בעת שעבוד נכס או התמודדות עם סירוב בנקאי.
משכנתא למסורבים: למה הבנק סירב ומי כן יאשר לכם
סירוב למשכנתא אינו סוף הדרך: אבחון פיננסי, שיפור דירוג האשראי ואיחוד התחייבויות עשויים לפתוח אפשרויות מימון נוספות. ניתן לבחון גם גופים חוץ־בנקאיים מורשים, תוך בדיקת העלויות, הריביות והסיכונים, ובהמשך למחזר את ההלוואה בבנק.
משכנתא לכל מטרה: 4 שימושים חכמים שלא חשבתם עליהם
משכנתא לכל מטרה מאפשרת לכם לשעבד נכס קיים ולקבל מימון לצרכים כמו איחוד חובות, השקעה בעסק, סיוע לילדים או שיפוץ.
המאמר סוקר את יתרונות ההלוואה, תנאי המימון, הסיכונים וחשיבות התכנון הפיננסי המותאם ליכולת ההחזר שלכם.
פושטי רגל יכולים לקבל משכנתא? תכירו את התנאים המדויקים
גם לאחר חדלות פירעון וצו הפטר ניתן לרכוש דירה באמצעות משכנתא, בכפוף לשיקום כלכלי, הכנסות יציבות והון עצמי גבוה. המאמר סוקר את תנאי המימון הבנקאי והחוץ־בנקאי, תקופת הצינון והחשיבות של ליווי מקצועי.
מסורבי בנקים: הסיבה האמיתית לסירוב ואיך לעקוף אותה
סירוב בנקאי נובע לרוב מדירוג אשראי נמוך, רישומים שליליים או יחס החזר בעייתי, אך אינו סוף הדרך.
בדיקת הדוח, תיקון ליקויים, איחוד הלוואות ובחינת פתרונות חוץ־בנקאיים יכולים לסייע בשיקום האשראי ובהשבת היציבות הפיננסית.
סירבו לכם? 3 גופים חוץ בנקאיים שמאשרים למסורבים
סירוב למשכנתא מהבנק אינו סוף הדרך: גופים חוץ־בנקאיים מציעים למסורבים פתרונות מימון כנגד נכס, איחוד חובות והלוואות גישור. חשוב להשוות ריביות, עמלות, בטוחות ותנאי החזר, ולהגיש תיק אשראי מסודר המותאם ליכולתכם הכלכלית.
מימון חוץ בנקאי ב-2026: מתי הוא הופך למשתלם באמת
אשראי חוץ־בנקאי מציע לעסקים ולמשקי בית מימון מהיר, גמיש ומותאם יותר, אך חשוב לבחון את העלות הכוללת, הביטחונות ויכולת ההחזר.
השוו בין החלופות, הגדירו מקור פירעון ברור והימנעו מהלוואה המשמשת לכיסוי גירעון מתמשך ללא תוכנית התייעלות.
איך משכנתא מוחקת מנקה חובות ישנים בלי למכור נכס?
במאמר זה נדון באפשרויות לניהול חובות מורכבים באמצעות מינוף נכס קיים, תוך הצגת היתרונות של משכנתא מוחקת והשפעתה על הפחתת ההחזר החודשי ושיפור תזרים המזומנים. כמו כן, נדון בחשיבות של תכנון פיננסי ארוך טווח למניעת הצטברות חובות בעתיד ובערך המוסף של ליווי מקצועי בתהליכי אשראי.
תשאלו את עצמכם: האם איחוד הלוואות באמת חוסך לכם כסף?
איחוד הלוואות הוא תהליך פיננסי המאפשר קיבוץ מספר התחייבויות להלוואה אחת במטרה להפחית את ההחזר החודשי ולעבור מריביות גבוהות לריבית נמוכה יותר. עם זאת, יש לבדוק את העלות הכוללת של הריבית לאורך הזמן, שכן הארכת התקופה עלולה להוביל לתשלום ריבית גבוהה יותר. כדי להבטיח שהוא משתלם עבורכם, ודאו שהריבית המשוקללת החדשה נמוכה משמעותית מזו הקיימת ושיש לכם תכנון פיננסי ארוך טווח. כך תוכלו לשמור על יציבות כלכלית ולהימנע מבעיות עתידיות.
משכנתא חוץ בנקאית: 7 דברים לבדוק לפני שאתם חותמים
בעולם הפיננסי המודרני, משכנתא חוץ בנקאית מציעה חלופה גמישה ומהירה עבור מי שנמנע מהם אשראי בנקאי מסורתי. עם אישור מהיר יותר וריביות מותאמות אישית, היא מיועדת במיוחד עבור מי שזקוק למימון מהיר או מתקשה לעמוד בדרישות הבנק. עם זאת, חשוב לבדוק היטב את תנאי ההלוואה כדי למנוע עלויות מיותרות בעתיד ולהבטיח שהעסקה תהיה בתנאים הוגנים ושקופים.
סירוב משכנתא הוא לא סוף הדרך: 4 מהלכים שמשנים הכל
קבלת הודעת סירוב מהבנק אינה סוף הדרך אלא פתח לתכנון פיננסי מחדש. חשוב להבין את סיבת הסירוב ולבחון אופציות שונות כמו מימון חוץ בנקאי ואיחוד הלוואות, עם ליווי מקצועי לשיפור דירוג האשראי ולהגשת תוכניות מימון מותאמות אישית לצרכים שלכם.
הלוואה כנגד נכס: כמה כסף הנכס שלכם באמת שווה?
המאמר מתאר את הפוטנציאל הכלכלי של מינוף נכסים, כדרך לשיפור תזרים המזומנים ולפתרון בעיות אשראי. הוא מסביר את הפרמטרים המרכזיים המשפיעים על גובה המימון, כולל אחוז המימון, הכנסה פנויה, דירוג אשראי ומשכנתאות קודמות. בנוסף, מדגיש את החשיבות של הערכת שווי נכס וליווי מקצועי בתהליך, כמו התאמת מבנה אשראי לצרכים אישיים, ומשווה בין מסלולי מימון בנקאיים לחוץ בנקאיים.
הלוואות למסורבים: לקבל מימון תוך 48 שעות, בלי הבנק
קבלת סירוב מהבנק לא צריכה להיות סוף הדרך הפיננסית שלכם. מומלץ לבצע הערכה מחודשת, לפנות לאפיקי מימון חוץ-בנקאיים ולבנות פרופיל פיננסי שקוף ואמין. בעזרת הבנה מעמיקה של הסיבות לדחייה וגישה לפתרונות חוץ-בנקאיים מותאמים, תוכלו להשיג מימון מהיר ולבנות תשתית פיננסית איתנה.
רישום BDI שלילי? 5 צעדים לשיקום הדירוג שלכם ב-2026
התחושה של סירוב אשראי בגלל רישום BDI שלילי עלולה להיות מטלטלת, אך ניתן לשקם את דירוג האשראי בעזרת עבודה שיטתית ומדויקת מול גופי האשראי. חשוב לנהל תזרים מזומנים מבוקר ולקיים תקשורת פתוחה עם הבנק. ליווי פיננסי מקצועי מסייע בתהליך השיקום ובהבטחת ניהול פיננסי ארוך טווח.
איחוד תיקים בהוצל"פ: כך מפסיקים את הלחץ הכספי ב-2026
החיים תחת עומס חובות בהוצאה לפועל הם אתגר מתמשך, אך ניתן להקל על המצב באמצעות איחוד תיקים לניהול מסודר, ניהול משא ומתן עם נושים ותכנון פיננסי נכון שמבטיח יציבות כלכלית לעתיד. חשוב לא להתעלם מהודעות ולהקפיד על תכנון ארוך טווח להימנעות מחזרה למצבים כלכליים קשים.
חייבים בהוצל"פ? יש משכנתא שמוציאה אתכם מהתיק
התמודדות עם חובות בהוצאה לפועל משתמשת בנכס כמשאב לפתרון חובות דרכו ניתן למחוק עיקולים ולקבל משכנתא חדשה. חשוב לתכנן אסטרטגיה רחבה, לשקול ניהול משא ומתן להפחתת חוב, להעריך נכון את שווי הנכס ולנהל תזרים מזומנים נכון בשילוב עם ליווי מקצועי למניעת חזרה לבעיות כלכליות.
כינוס נכסים בדרך? משכנתא שעוצרת את ההליך בזמן
המאמר דן בצעדים לעצירת הליך כינוס נכסים, בדגש על גיוס מימון חלופי והגעה להסדר חוב מול הבנק. הוא מדגיש את החשיבות של הבנת המעמד המשפטי ותקשורת פתוחה עם הבנק, כמו גם את הצורך בייעוץ מקצועי כדי לבנות תוכנית הבראה פיננסית יציבה שתשיב את השליטה הכלכלית לידיים שלכם.
משכנתא למסורבי בנקים: 6 שלבים בדרך מסירוב לאישור
התמודדות עם סירוב משכנתא דורשת הבנת סיכוני הבנקים ופיתוח אסטרטגיה מחודשת. לאחר סירוב, יש לבצע בדיקת קרדיט, לטפל בחובות ולהציג תוכנית כלכלית יציבה. בחירת המוסד המממן הנכון והבניית מוניטין אשראי חיובי עשויים לשפר את הסיכויים למימון. ליווי מקצועי ותכנון פיננסי ארוך טווח הם קריטיים להצלחה.
מוגבלים בבנק? תגלו איך עדיין מאשרים לכם משכנתא
כאשר אתם נתקלים בהגבלה בחשבון הבנק שלכם, ישנם מסלולים פיננסיים שמאפשרים לקבל משכנתא למרות ההגבלה. באמצעות תכנון פיננסי חכם, תיקון דירוג האשראי ושימוש בייעוץ מקצועי, ניתן לגשת לבנקים או לגופים חוץ בנקאיים ולהציג תוכנית משקמת, שתשפר את סיכויי האישור לתנאים הוגנים יותר ותעזור לכם להשיג את היציבות הכלכלית המבוקשת.
משכנתא לסגירת חובות: לאחד הכל לתשלום אחד נמוך וברור
החיים הפיננסיים של משפחות רבות בישראל מסובכים בשל ריבוי הלוואות קטנות. פתרון יעיל הוא אופטימיזציה פיננסית דרך נכס קיים, שמפחיתה את ההחזרים החודשיים ומובילה ליציבות פיננסית. התהליך דורש ייעוץ מקצועי כדי להבטיח בחירה נבונה של מסלולים וצמצום הריבית, ככל האפשר, תוך שמירה על תזרים חיובי שיאפשר לכם חיסכון וצמיחה כלכלית.
למה דווקא מסורבים מקבלים משכנתא? 3 גורמים מכריעים
המאמר מציין כי סירוב בנקאי לקבלת אשראי אינו סופי וניתן למצוא פתרונות מימון בגופים חוץ בנקאיים שמציעים גמישות בניהול סיכונים וביטחונות, תוך התמקדות בערך הנכסים ובניית תוכניות החזר מותאמות אישית. במקרים רבים, ניתן להשיג מימון בתנאים טובים יותר אם מציגים תוכנית כלכלית סדורה ומנוהלת היטב.
משכנתא לכל מטרה: לשחרר עד 70% משווי הנכס שלכם
בפניכם סקירה על הדרך היעילה ביותר למינוף נכס קיים כדי להשיג נזילות פיננסית, תוך הדגשת החשיבות של קבלת ייעוץ מקצועי ותכנון פיננסי מושכל. נדון ביתרונות השימוש בנכס כבטוחה להלוואה, המאפשרים ריבית נמוכה יותר והחזר חודשי מותאם, וכן בסיכונים הפוטנציאליים והחשיבות של בחירת מסלול מימון המתאים לצרכים ארוכי הטווח.
משכנתא לפושטי רגל באמת קיימת? התשובה עשויה להפתיע
הליכי חדלות פירעון עשויים להיתפס כמחסום בלתי עביר, אך באמצעות תכנון פיננסי נכון ושיקום דירוג האשראי שלכם, ניתן לפתוח את הדלתות למימון מחודש, כולל משכנתאות גם לאחר ההפטר. גישה שקופה ומלווית בתוכנית כלכלית מפורטת, יחד עם ייעוץ מקצועי, יכולים לשקם את האמון עם הבנקים וליצור הזדמנויות כלכליות חדשות.
מסורבי בנקים: 4 דרכים לקבל מימון גם אחרי סירוב חד
קבלת סירוב מהבנק אינה סוף פסוק אלא קריאה לבחון אפשרויות מימון חלופיות כמו אשראי חוץ-בנקאי ולשפר את ניהול האשראי בעזרת הערכת מצב, תוכנית הבראה וליווי מקצועי תוך שימוש מושכל בביטחונות קיימים.
סורבתם בבנק? יש משכנתא למסורבים שלא סיפרו לכם עליה
במאמר זה נדונה התחושה המתסכלת של סירוב בקשת משכנתא על ידי בנקים מסחריים, המתבססת פעמים רבות על אלגוריתמים קשיחים ולא על המציאות הכלכלית שלכם. מוצעים פתרונות מימון חוץ-בנקאיים גמישים יותר, כגון "משכנתא למסורבים", המשקפים נכונה את הפוטנציאל העתידי שלכם. המאמר מציע גם אסטרטגיות לשיפור דירוג האשראי וביאור חשיבות בחירת פתרון מימון מותאם אישית לקבלת החלטות פיננסיות מושכלות ובטוחות.
5 סוגי מימון חוץ בנקאי שהבנק לעולם לא יציע לכם
המימון החוץ בנקאי מציע פתרונות פיננסיים יצירתיים ומהירים לעסקים, ביניהם ניכיון שקים, הלוואות גישור כנגד נכסים, מימון ציוד, השקעות פרטיות ואשראי חברתי, שמספקים מענה גמיש שאינו זמין במערכת הבנקאית המסורתית ויכולים לסייע בצמיחה עסקית תוך שמירה על איתנות פיננסית.
משכנתא מוחקת: הפתרון שמסלק חובות ומשאיר את הבית בידיים
התמודדות עם אתגרים כלכליים הכרחית לשמירה על נכסים יקרים, ויש לפנות לפתרונות מקצועיים כמו ארגון מחדש של התחייבויות, מינוף נכסים ואיחוד הלוואות כדי להקל על העומס החודשיינ ולשפר את היציבות הכלכלית באופן אחראי ומושכל.
איחוד הלוואות: כך מורידים את ההחזר החודשי בעשרות אחוזים
ניהול תקציב בעת ריבית משתנה דורש פתרונות כמו איחוד הלוואות, שמאפשר להוריד את הריבית ולחסוך בתשלומים החודשיים. יתרונות איחוד הלוואות כוללים הקלה בתזרים המזומנים, שיפור דירוג האשראי והפיכת החזר החובות למובנה וברור. החלטה על מהלך כזה צריכה להיעשות בתבונה ובהבטחת ליווי מקצועי כדי להתמודד עם סיכונים כמו עמלות פירעון מוקדם ולהתאים את הפתרון למציאות הכלכלית שלכם.
משכנתא חוץ בנקאית עדיפה על הבנק? תדעו מתי זה נכון לכם
בחינת חלופות חוץ-בנקאיות להלוואות עשויה להיות משתלמת במצבים של גמישות ומורכבות פיננסית. יחד פיננסים מדגישים את החשיבות בתכנון פיננסי ומציעים פתרונות מותאמים אישית הכוללים אסטרטגיות כמו איחוד הלוואות לניהול וניצול מיטבי של התחייבויות ואשראים.
איך לנהל נכון התחייבויות פיננסיות בלי להילחץ
ניהול התחייבויות פיננסיות בצורה יעילה מחייב מיפוי תשלומים, פריסת אשראי נכונה והבנת הריבית האפקטיבית. הפרדה בין חשבונות אישיים לעסקיים ושיפור דירוג האשראי יסייעו לשלוט בתזרים המזומנים. ליווי חיצוני מקצועי יכול לספק ידע ופתרונות מותאמים לשיפור המצב הפיננסי.
איך לבנות תכנון פיננסי שמחזיק לאורך זמן
תכנון פיננסי איכותי הוא מסע דינמי המשלב גמישות ופרואקטיביות לניהול סיכונים ושינויים בחיים. הטמיעו גיוון השקעות, הקצו ביטוח מתאים, ותכננו לפרישה מוקדמת. השתמשו בכלים חכמים לניהול תקציב, בדקו השקעות בעקביות, ונצלו הטבות מס לשיפור הביטחון הכלכלי שלכם. ההצלחה תלויה בהתאמת התוכנית למטרות האישיות ושתהיו מוכנים לבצע שינויים כשנדרש.
מדריך לניהול כלכלי שמייצר תוצאות בשטח
ניהול כלכלי אפקטיבי דורש הבנה של עקרונות בסיסיים, מעקב מדוקדק אחר הכנסות והוצאות ויצירת תקציב מציאותי. תכנון פיננסי ארוך טווח כולל תוכניות חיסכון ופנסיה, ניהול סיכונים והשקעות. חשוב להפריד בין חשבונות אישיים ועסקיים ולהתמיד בחסכונות, תוך ניצול הטבות מס.
איך לשמור על איזון פיננסי נכון בחיי היומיום
שמירה על איזון פיננסי דורשת הבנה של הכנסות והוצאות, יצירת תקציב מותאם, תכנון פיננסי ארוך טווח והימנעות מטעויות נפוצות כמו היעדר תקציב וקניות אימפולסיביות. תאמצו טכניקות ניהול חכמות ותקיימו תקשורת פתוחה במשפחה להשגת יציבות כלכלית.
איך לקבל החלטות כלכליות חכמות יותר בשנת 2026
קבלת החלטות כלכליות מושכלות תלויה בתכנון פיננסי מוקדם, הבנת מוצרים פיננסיים והתמודדות עם הטיות פסיכולוגיות. חשוב להתאים את עצמכם לטרנדים כלכליים עדכניים, לנצל את הכלים הטכנולוגיים לניהול כספים, ולשקול יתרונות כלכליים מעבודה מהבית. תכנון נכון משלב בניית תקציב מפורט, תכנון פנסיוני, וייעוץ מקצועי לצלול לשינויים ולבנות עתיד כלכלי יציב ובטוח.
טיפים לניהול כסף נכון גם בתקופות מורכבות
ניהול כסף נכון בזמן תקופות מורכבות דורש תכנון פיננסי קפדני, הקמת קרן חירום, ניהול חובות יעיל וגיוון תיק ההשקעות. צמצמו הוצאות מותרות וחפשו מקורות הכנסה נוספים. הקפידו לעקוב אחרי חשבונות הבנק וכרטיסי האשראי ולהימנע מהלוואות מיותרות, כדי לשמור על יציבות כלכלית.
ביחד פיננסים: איך לשפר את השליטה בתקציב
ניהול תקציב אישי או משפחתי הוא אתגר עכשווי שמתמודד עם גידול בהוצאות וריבוי אפשרויות פיננסיות. על ידי זיהוי הבעיות הקיימות, הגדרת מטרות פיננסיות ושימוש בכלים לניהול תקציב, תוכלו להשיג יציבות כלכלית. אפליקציות ותכנון מראש יסייעו לכם לנהל הוצאות ולהימנע מחובות, ובמידת הצורך, ניתן להיוועץ ביועץ פיננסי מקצועי.
הדרך לבנות יציבות כלכלית אמיתית לאורך זמן
יציבות כלכלית היא יעד בר השגה המחייב תכנון, משמעת והתמדה. בניית תקציב מאוזן, חיסכון והשקעה נכונה, הימנעות מחובות מיותרים ותכנון פיננסי לטווח ארוך הם כלים מרכזיים להשגת מטרה זו. חשוב לעקוב אחר ההוצאות, להשקיע בתבונה ולהימנע מטעויות נפוצות כגון אי-חיסכון לפנסיה וחיים מעבר ליכולות הכספיות. יציבות כלכלית אינה רק יעד אלא מסע מתמשך הדורש התאמה לשינויים בחיים.
איך להתנהל נכון מול התחייבויות פיננסיות
ניהול התחייבויות פיננסיות הוא קריטי להשגת יציבות ועצמאות כלכלית. בעת התנהלות עם חובות, חשוב להבין את ההיקף והתנאים, ליצור תקציב מפורט, ולבצע מעקב ובקרה כולל שימוש בכלים פיננסיים. בעת קושי בתשלום, שקלו איחוד הלוואות או משא ומתן עם הבנקים. תכנון פיננסי ארוך טווח והשקעה נבונה יסייעו בהשגת המטרות הכלכליות שלכם.
שיטות לשיפור תזרים מזומנים בעסק קטן ובינוני
תזרים מזומנים הוא המרכז לכל עסק, חשוב במיוחד לניהול נכון ותחזיות מדויקות לשיפורו. ישנן שיטות אפקטיביות כמו שיפור תנאי התשלום מול לקוחות, ניהול מלאי יעיל, וביצוע תחזיות תזרים מזומנים שמסייעות במניעת בעיות עתידיות. הטכנולוגיה יכולה לתמוך בתהליכים אלו באמצעות כלים לניהול פיננסי. התמקדות בפתרונות אלו, בשילוב עם ייעוץ מקצועי, תאפשר לעסק לשפר את יציבותו הפיננסית ולהשיג את יעדיו העסקיים.
איך לייצר ביטחון כלכלי אמיתי כבר מהיום
ביטחון כלכלי איננו רק סכום כסף, אלא תחושת שליטה ויציבות פיננסית. יש להתחיל ביצירת תקציב מפורט, לחסוך, לצמצם חובות ולהשקיע בתבונה, תוך רכישת ביטוחים מתאימים ותכנון ארוך טווח. הטעות הנפוצה היא לדחות את ההתחלה, אך אפילו שינויים קטנים יכולים להוביל לשיפור משמעותי במצבכם הפיננסי.
טיפים חכמים להתנהלות פיננסית יציבה
ניהול פיננסי יציב הוא מיומנות שניתן לרכוש על ידי הבנה והטמעה של עקרונות כלכליים בסיסיים, כולל ניהול תקציב, מעקב אחר הוצאות וחיסכון. בנוסף, השקעה מושכלת והכנסה פסיבית יכולים להגדיל את הבטחון הכלכלי שלכם. חשוב להגדיר יעדים ברי השגה, לשקול מחדש הלוואות, ולבחון אפשרויות להגדלת הכנסה, תוך הישענות על ייעוץ מקצועי למניעת טעויות נפוצות בתחום הפיננסים.
איך להתמודד עם חוסר ודאות כלכלית בצורה חכמה
המאמר עוסק בדרכים להתמודדות עם חוסר ודאות כלכלית באמצעות תכנון פיננסי מותאם אישית. הוא ממליץ על יצירת תקציב מפורט, בניית קרן חירום, צמצום חובות, השקעה נבונה ופיתוח מיומנויות חדשות. החשיבות בשמירה על אופטימיות במהלך תקופות מאתגרות מודגשת, תוך הסתמכות על תמיכה חברתית ותכנון מושכל כדי להבטיח יציבות וצמיחה כלכלית.
איך לבנות תשתית כלכלית חזקה לשנים הקרובות
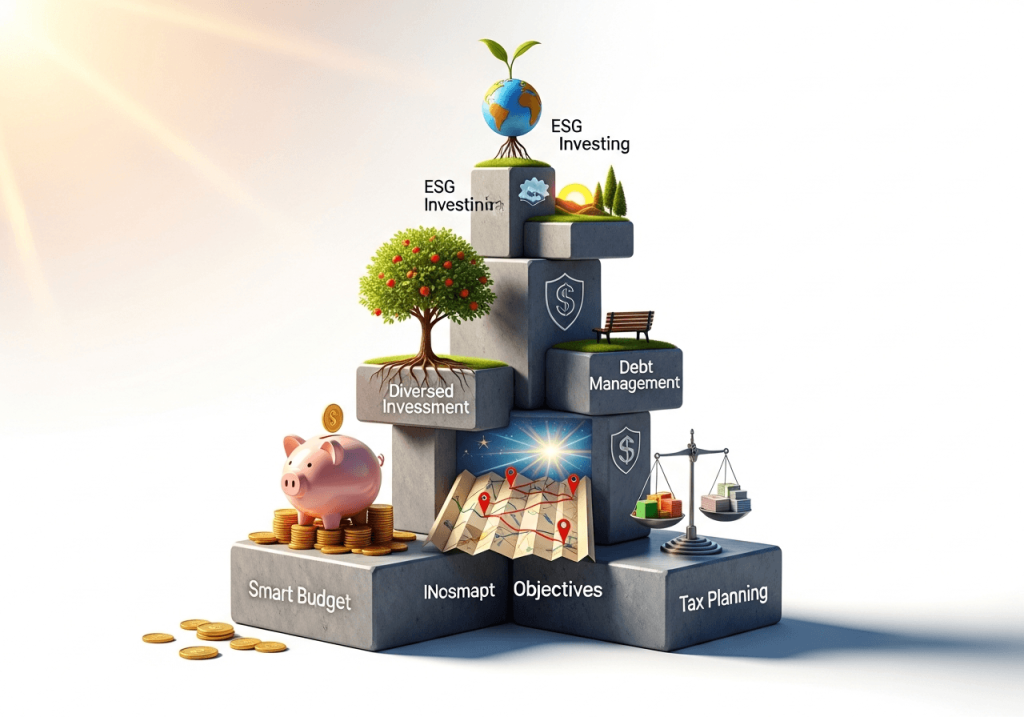
בניית תשתית כלכלית יציבה דורשת תכנון תקציב מפורט, ניהול חובות בצורה חכמה והשקעה מגוונת להשגת מטרות פיננסיות. התחילו במעקב אחר הכנסות והוצאות, קבעו יעדים ריאליים, ותעדפו חובות לפי גובה הריבית. לטווח הארוך, השקיעו באפיקים מגוונים תוך התחשבות בהשקעות אחראיות חברתית.
מדריך ברור לניהול פיננסי למשפחות ולעסקים
ניהול פיננסי נכון יסייע ליציבות כלכלית ולהגשמת מטרות עתידיות. כדי להימנע מטעויות נפוצות, כמו היעדר תקציב מוגדר או חוסר חיסכון, מומלץ להשתמש בכלים טכנולוגיים למעקב ולתכנון. התחילו לחסוך מוקדם, השקיעו במגוון אפיקים, ונהלו חובות בצורה מושכלת בכדי להבטיח הצלחה פיננסית וביטחון כלכלי.
איך לשלוט טוב יותר בכסף שלכם בעידן כלכלי משתנה
לשלוט בכסף שלכם בעידן כלכלי משתנה דורש מעקב אחר הוצאות והכנסות, יצירת תקציב, צמצום הוצאות מיותרות והשוואת מחירים. בנוסף, חפשו מקורות הכנסה נוספים ופיתחו מיומנויות חדשות. השקיעו בחיסכון ובתכנון פיננסי כדי לבנות עתיד כלכלי יציב ובטוח.
ביחד פיננסים 2026: איך לחשוב פיננסית כמו מקצוענים
בשנת 2026, עליכם לאמץ חשיבה מקצועית כדי להצליח כלכלית: הבינו את התמונה הגדולה עם תכנון פיננסי הוליסטי, הגדירו יעדים, נהלו תקציב, השקיעו בצורה מושכלת, תכננו מסים וניהול חובות בצורה חכמה. המפתח הוא ללמוד ולהתאים את התוכנית לשינויים מתמידים כדי לבנות עתיד פיננסי בטוח ומשגשג.
טיפים לניהול נכון של הכנסות והוצאות בצורה מאוזנת
ניהול הכנסות והוצאות חכם הוא מרכיב קריטי ליציבות כלכלית. כדי להצליח בכך התחילו ביצירת תקציב מפורט, עקבו בקפידה אחר הוצאות, הגדירו מטרות פיננסיות ברורות, ואוטומטיזו את החיסכון. צמצמו חובות והשקיעו באופן מושכל. חשוב להתמיד בתהליך ולגשת לייעוץ מקצועי בעת הצורך כדי להבטיח יציבות כלכלית ארוכת טווח.
איך לשפר יציבות כלכלית לאורך זמן
יציבות כלכלית היא מטרה בת השגה באמצעות תכנון וניהול נכון שמתאפשרים לכל אחד ואחת להתחיל בכל זמן. על ידי בניית תקציב, יצירת קרן חירום, סילוק חובות והשקעה חכמה, תוכל כל אחת להשיג יציבות כלכלית וביטחון לעתיד.
הדרך החכמה להתנהל נכון עם התחייבויות פיננסיות
התמודדות נכונה עם התחייבויות פיננסיות היא אבן יסוד לחוסן כלכלי אישי ועסקי. ניהול הלוואות, משכנתאות וכרטיסי אשראי בעזרת תכנון, תקציב מפורט ואיחוד חובות יכול להפוך נטל להזדמנות לצמיחה. תכנון פיננסי מסייע בהגדרת מטרות ריאליות ובניהול חכם של כרטיסי אשראי, בעוד קרן חירום מספקת רשת ביטחון למצבים בלתי צפויים.
איך להימנע מטעויות נפוצות בניהול כסף
ניהול כסף נכון הוא חיוני ליציבות הכלכלית שלכם וכולל תכנון תקציבי, הימנעות מחובות מיותרים וחיסכון לפנסיה. כדי להימנע מהטעויות הנפוצות בניהול כספים, חשוב להיערך מראש, לבנות קרן חירום, להשקיע בצורה מושכלת ולעקוב אחר כל ההוצאות. בעזרת תכנון פיננסי קפדני ניתן להבטיח את עתידכם הכלכלי ולחיות ברווחה.
איך לתכנן עתיד כלכלי עם יותר ביטחון ושקט נפשי
תכנון עתיד פיננסי בטוח מחייב הבנה מעמיקה של מצבכם הכלכלי הנוכחי, הגדרת מטרות ברורות וניהול תקציב חכם. באמצעות השקעות מושכלות ופיזור סיכונים, תוכלו להשיג מטרות כלכליות וליצור עתיד בטוח עבורכם ועבור יקיריכם. יועץ פיננסי מוסמך יכול לסייע לכם ליצור תוכנית מותאמת אישית.
מדריך קצר לניהול פיננסי מדויק יותר בשנת 2026
במדריך זה לשנת 2026, תלמדו לנהל את הכספים שלכם ביעילות עם תקציב מותאם אישית, לקבוע יעדים פיננסיים ריאליים, להשקיע בחוכמה ולנהל חובות בצורה נבונה כדי להבטיח עתיד כלכלי יציב ובטוח יותר.
טיפים מעשיים לשיפור ההתנהלות הכלכלית כבר היום
שיפור ההתנהלות הכלכלית מתחיל במעקב והבנה של ההכנסות וההוצאות שלכם. יצירת תקציב מותאם אישית, הקמת קרן חירום, ותכנון פיננסי ארוך טווח יעזרו לכם לנהל את כספיכם בצורה נכונה ולהימנע מטעויות נפוצות כמו חוסר מעקב והסתמכות על חובות. בעזרת כלים דיגיטליים וייעוץ מקצועי תוכלו להגיע לחופש כלכלי ולחיים כלכליים יציבים יותר.
איך לבנות תזרים יציב בלי להסתבך – טיפים פרקטיים למשפחות ועסקים
תזרים מזומנים יציב הוא מפתח לביטחון כלכלי, באמצעות מעקב אחר הכנסות והוצאות, בניית תקציב וצמצום חובות. יצירת קרן חירום והגדלת הכנסות מסייעות לשיפור התזרים והבטחת עתיד כלכלי בטוח. מומלץ להיעזר בכלים טכנולוגיים וייעוץ מקצועי ליישום צעדים פשוטים אלה.
ביחד פיננסים 2026: איך לנהל כסף חכם יותר בעולם כלכלי משתנה
ב-2026, ניהול פיננסי חכם הוא מפתח לשגשוג. יחד עם אתגרים כמו אינפלציה וריבית עולה, עליכם לנצל כלים טכנולוגיים והשקעות אלטרנטיביות, לתכנן פיננסית בצורה גמישה וליצור יציבות באמצעות בניית תקציב, הקמת קרן חירום והתייעצות עם מומחים.
ניהול כסף חכם בעידן הכלכלי של 2026
בשנת 2026, ניהול כסף דורש גמישות, ידע והסתגלות לשינויים כלכליים מהירים. הטכנולוגיה החדשה כמו קריפטו ובלוקצ'יין משתלבת במערכת הפיננסית ודורשת הבנה מעמיקה. פיתוח מיומנויות פיננסיות, השקעות מגוונות וניהול חובות יעיל הם המפתח להצלחה כלכלית בעידן זה. השכלה פיננסית תאפשר קבלת החלטות מושכלות יותר והתמודדות עם האתגרים והזדמנויות של עידן הכלכלה החדש.
איך תכנון פיננסי נכון משנה את התמונה הכלכלית
תכנון פיננסי נכון הוא כלי רב עוצמה המאפשר להשיג יציבות כלכלית ושגשוג. הוא כולל ניתוח מצב פיננסי, בניית תקציב מותאם אישית, הגדרת יעדים ריאליים, ניהול חובות נכון, וביצוע השקעות חכמות. בעזרת תכנון זה, תוכלו לקבל החלטות מושכלות, להימנע מקשיים כלכליים בלתי צפויים ולבנות עתיד כלכלי בטוח יותר.
איך לשפר את ההתנהלות הכלכלית של המשפחה בצורה חכמה
ניהול כספים נכון הוא קריטי ליציבות המשפחתית וכולל תכנון, מעקב והבנת מטרות המשפחה. טעויות כמו חוסר תקציב, החלטות אימפולסיביות ולא תכנון חיסכון נפוצות. על מנת לבנות תקציב יעיל, אספו מידע על ההכנסות וההוצאות, הגדירו מטרות פיננסיות ועקבו אחרי הביצוע. ייעול הוצאות יכול להיעשות באמצעות השוואת מחירים ותכנון קניות. השתמשו בטכנולוגיה כמו אפליקציות מעקב או ייעוץ פיננסי לשיפור הניהול.
ניהול נכון של התחייבויות פיננסיות – טיפים שכדאי להכיר
ניהול התחייבויות פיננסיות הוא מפתח לשגשוג כלכלי. התחילו בזיהוי ומיפוי ההתחייבויות שלכם, בנו תקציב מפורט, ושקלו לפרוע חובות בריבית גבוהה ולקיים משא ומתן על תנאי ההתחייבויות. הקפידו לשמור על קרן חירום ולהימנע מחובות מיותרים כדי ליצור עתיד פיננסי יציב.
הדרך לשפר את השליטה בכסף וליצור יציבות לאורך זמן
השליטה בכסף חיונית לבניית עתיד כלכלי יציב. כדי לשפר את ניהול הכספים, עליכם לעקוב אחרי ההוצאות, לבנות תקציב מותאם אישית, להקים קרן חירום ולבחור השקעות מתאימות. חשוב גם לנהל חובות באחריות ולהיות מכוסים בביטוחים מתאימים. בעזרת תכנון נכון וייעוץ מקצועי, תוכלו להשיג מטרה זו.
איך לתכנן עתיד כלכלי בצורה אחראית ומושכלת
תכנון עתיד כלכלי דורש מחויבות וידע כדי להשיג ביטחון פיננסי. חשוב להימנע מטעויות כמו היעדר תכנון והחלטות אימפולסיביות, ולבנות תוכנית מותאמת אישית הכוללת חיסכון, השקעה וביטוחים. במצבי קושי, יש לבחון את התקציב ולפנות לייעוץ מקצועי. התחילו עכשיו כדי להבטיח עתיד טוב יותר.
חשיבה פיננסית חכמה למשפחות ולעסקים בשנת 2026
התנהלות פיננסית נבונה היא מפתח לשגשוג כלכלי. המאמר מזהה טעויות נפוצות כמו התעלמות מתקצוב ותכנון פנסיוני, וממליץ על שימוש בטכנולוגיה פיננסית ויצירת תוכניות עסקיות ברורות. בעולם משתנה, חשיבה פיננסית חכמה וחדשנית היא הכרחית לכל עסק ומשפחה.